Según un estudio el 84% de la población se prepara para un "panorama negro" por la crisis económica en la que derivó la pandemia.
Un estudio realizado en la Argentina, Brasil, Chile y Colombia dio cuenta de cómo se están comportando los consumidores desde que surgió el brote de coronavirus en cada uno de estos países.
Además, proyectan los márgenes de gasto y consumo que tendrá cada una de las poblaciones, una vez que la pandemia esté controlada, y aseguran que aún en el largo plazo la población quedará resentida, por lo que tomará un tiempo la recuperación absoluta, al menos en los márgenes en los que estaba antes de la llegada del virus.
De acuerdo con el estudio, el 84% de la población de bajos ingresos cree que el financiero el impacto será negativo. En esa misma línea, está el 85% de los consumidores de ingresos medios y el 66% de los consultados (entre la población de ingresos altos), quienes no ven una recuperación cercana a la economía del país.
De acuerdo al informe, los sentimientos más frecuentes que genera la pandemia en la región son la incertidumbre, ansiedad, miedo y la preocupación. Sin embargo, l a responsabilidad, paciencia, esperanza y solidaridad fueron también algunas de las variantes consideradas por los consumidores consultados ante este escenario.
En el tiempo que va de aislamiento, los consumidores argentinos declararon que pasan el mayor tiempo conectados a las redes, cuyo tiempo toman como momentos de ocio mientras reducen al máximo el horario laboral y de estudio.
A las tareas diarias del hogar, argumentan que le dedican más de 155 minutos. Pero en el trabajo y estudio, esos valores se redujeron a 115 comparados con los meses previos a la emergencia sanitaria. El tiempo de viaje en los transportes públicos también tuvo una reducción de 52 minutos diarios, y aumentó en más de 100 minutos el tiempo que pasan conectados con los videojuegos.
En otros ocios fuera de lo digital y dentro del hogar, aumentó en 23 minutos el tiempo que cada persona le dedica al ejercicio en casa. Además, el informe da cuenta de que un gran número de consumidores argentinos están probando practicar nuevas actividades en línea con otros países.
En las primeras cuatro semanas del aislamiento social, el 35% de los encuestados miró una transmisión en vivo desde el celular. El 34% pagó de forma remota los servicios de cable y televisión. El 31% realizó operaciones bancarias por las plataformas online, por primera vez y el 31% de los encuestados siguió los estudios o inició cursos de línea. Además, destacan que el 30% de los trabajadores del servicio técnico realizaron sus trabajos de forma remota.
En Brasil, avisan que el 86% de la población esta siguiendo las medidas de restricción y se espera que terminen en poco más de tres meses. En Chile, en donde el 79% está siguiendo las medidas de confinamiento se espera una recuperación esté cerca de cinco meses, mientras que en Colombia, donde el 90% aguarda aislamiento absoluto, las medidas restrictivas se terminarían recién en seis meses.
Comportamiento de los consumidores
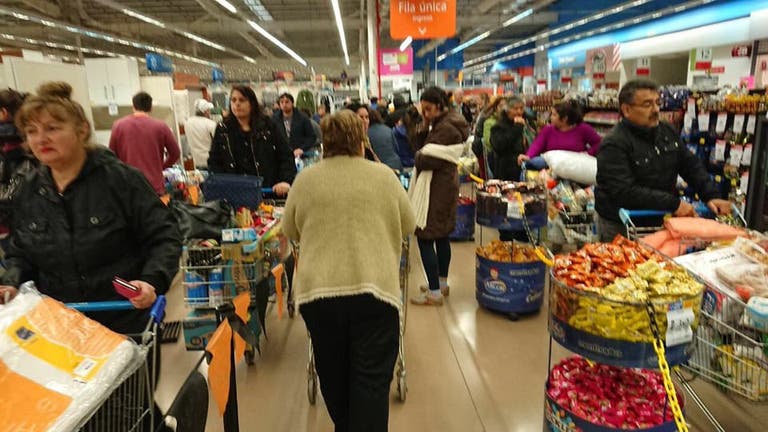
En las primeras cuatro semanas se puede observar que el comportamiento en la demanda de productos varía dramáticamente por categoría. En el rubro de las comidas, si bien hubo un aumento en la compra y consumo, el 33% de los encuestados adquirieron los mismos productos que antes de la pandemia. En el mismo valor (33%) también figuran los que adquirieron "algo más", mientras que el 14% compró menos comida en ese tiempo. Este último valor también se repite en las compras de supermercados.
En el caso de las bebidas, el 42% compró menos en relación con las semanas previas a la pandemia, y solo el 16% compró significativamente más.
Los datos más alarmante se pueden ver en la categoría de ropa y artículos para vestir, donde el 42% contestó que dejó de adquirir prendas de vestir y artículos personales y sólo el 18% habría comprado un poco más durante la pandemia. Mientras que el 22% de los encuestados compró más artículos para el cuidado personal y el 39% estuvo sobre la marcha en el mismo nivel a lo que compraba con anterioridad.
De acuerdo al estudio, hay una tendencia significativa en la fuga al valor en todas las categorías en los consumidores argentinos, en línea con impacto financiero, lo que habría desatado una tendencia negativa en el gasto. Es decir, que durante el aislamiento cambiaron la preferencia de las marcas y emigraron a otras más baratas.
Para la adquisición de comida fresca, supermercados y mercados, el 39% decidió comprar sus alimentos en otro sitio que consideran más accesible. Por ejemplo, el 14% se trasladó a otra marca por su conveniencia y el 37% seguiría adquiriendo la misma que compraban antes del aislamiento. Mientras que el 40% habría cambiado de marca en las comidas envasadas. En el caso de la bebida, el 58% continúa comprando la misma línea de productos.
En ese contexto, se detalla que los argentinos también mostraron un aumento en la adopción de nuevos canales de compra en línea, magnificado por el hecho de que estos están ofreciendo una mejor experiencia. El 39% compró un poco más de lo usual y el 17% gastó significativamente más de lo que normalmente adquiere. En promedio, el 34% de los encuestados adquirieron productos durante la cuarentena por los canales online y el 62% consideró la experiencia como positiva.
Para las compras en línea también se puede observar una diferencia significativa en el método de pago, comparado con el resto de los países que muestra el informe. Por ejemplo, el 14% de los argentinos prefirieron pagar las transacciones en efectivo. En Brasil ese valor cae a un 5%, mientras que en Chile y Colombia solo el 10% pagó con dinero físico dentro de los locales. El uso de la tarjeta de débito subió a un 9%, y en menor escala las tarjetas de crédito en la que solo el 2% de los encuestados la usa dentro de los centros comerciales.
En el rubro restaurantes y entretenimiento, el 78% de la población en este momento está gastando significativamente menos de lo que gastaba antes de la pandemia. Y, en el mediano plazo, el 46% de los encuestados podrían volver a consumir productos y alimentos comprados en un restaurante y recién a largo plazo habría una mejora en el gasto en esa categoría, en la que apenas el 22% podría permitirse gastar un poco más de lo que hace ahora.
En la categoría conciertos y eventos, detallan, cerca del 70% de los consultados no puede adquirir una entrada para asistir a eventos considerados no esenciales, sin embargo, en el mediano plazo ese porcentaje se achica al 45% de la población y a largo plazos aún habrá una buena parte (22%) de la población que no podrá permitirse ese tipo de gastos. Además, adicionan a la categoría de viajes, que el 50% de los encuestados no pueden costearse pasajes ni estadías en este momento de pandemia, por lo que solo en el largo plazo esa cifra estará en el 15%.
El informe también advierte que es probable que algunos cambios de los consumidores se aceleren y se profundicen debido a la crisis económica actual generada por el coronavirus, mientras que algunos todavía no se han probado. Por ejemplo, habrá ciertos aspectos que valorar y analizar, como ser la brecha de disparidad de ingresos que ya se amplió y magnificó. Además habrá mayor sensibilidad al precio (en todos niveles de ingresos) impulsado por el comercio a con una baja en escala de precios y etiquetas.
Nuevas leyes de gravedad
Según concluyen los autores del informe, habrá que dar un paso al cambio de hábitos en los consumos en línea: se verá una aceleración en los canales online y digitales; mayor uso de medios y creciente necesidad en el grado de seguridad informática con opciones de contactless .
Habrá un ultra-foco en la salud y la seguridad, con un enfoque previo en productos relacionados con la salud, seguridad e higiene, que además aumentó y se aceleró debido a la experiencia pandémica.
Se espera, además, un enfoque hacia la sostenibilidad. Esto sumado a un posible cambio del enfoque ambiental (por ejemplo, aguas residuales, desechos, emisiones de gases y el cuidado del agua), lo social y económico, y estará presente salud, el bienestar, la seguridad del producto y la ocupacional. Incluso aún más, un propósito, en donde habrá una búsqueda continua de mayor valor intrínseco y extrínseco en marcas, pero con un enfoque reforzado a los atributos utilitarios.
Mientras que en el nivel de comodidad y de privacidad de datos, hay una divergencia geográfica de la aceptación del consumidor sobre las protecciones gubernamentales adicionales y un mayor nivel de indulgencia en el intercambio de información. Las curvas de la recuperación de la demanda variarán según la industria, pero en la recuperación, habrá un pico y rebote al regreso que será moderado a los niveles pre-Covid-19.
Entre algunas de las ideas que pueden provocar un cambio están la post-globalización, en la que hay que prepárate para los nuevos límites que van a ser trazados por Estados Unidos y China y su enfrentamiento comercial. En cuanto a la dinámica laboral, la apuesta del futuro será invertir en nuevas formas de trabajo que estén completamente automatizadas, como la robótica. En ese contexto, el informe plantea que el rol de las ciencias será aprovechar el enfoque renovado en expertos, redefiniendo el enlace científico entre los bienes de consumo de rápido movimiento, la salud humana, la inmunidad y el bienestar, entre otros aspectos.
A su vez, los analistas plantean que el futuro de la pandemia introducirá cambios al capitalismo y dicen que habrá que explorar nuevos modelos de propiedad de capital que permitirán a largo plazo analizar los objetivos a corto plazo , a medida que aumentan los valores de consumo y sus expectativas hacia las nuevas economías.
Entre las recomendaciones que se señalan hacia los CEO de la Argentina para superar la crisis durante el Covid-19 y proyectar a futuro, señalan que antes que nada está proteger y garantizar la continuidad. Poner la seguridad de los empleados y clientes, antes que nada. En ese sentido, indican armar un comité de crisis de alto nivel con líderes para hacer frente a posibles desafíos, crear escenarios modelo más agresivo, que cualquier otro de tu equipo haya imaginado y concentrarse en todas las áreas clave de las compañías o negocio como los ingresos, los costos, el modelo de operaciones y la integración de diferentes áreas dentro de la organización.